Wesentliche Fakten: Zusammenfassung
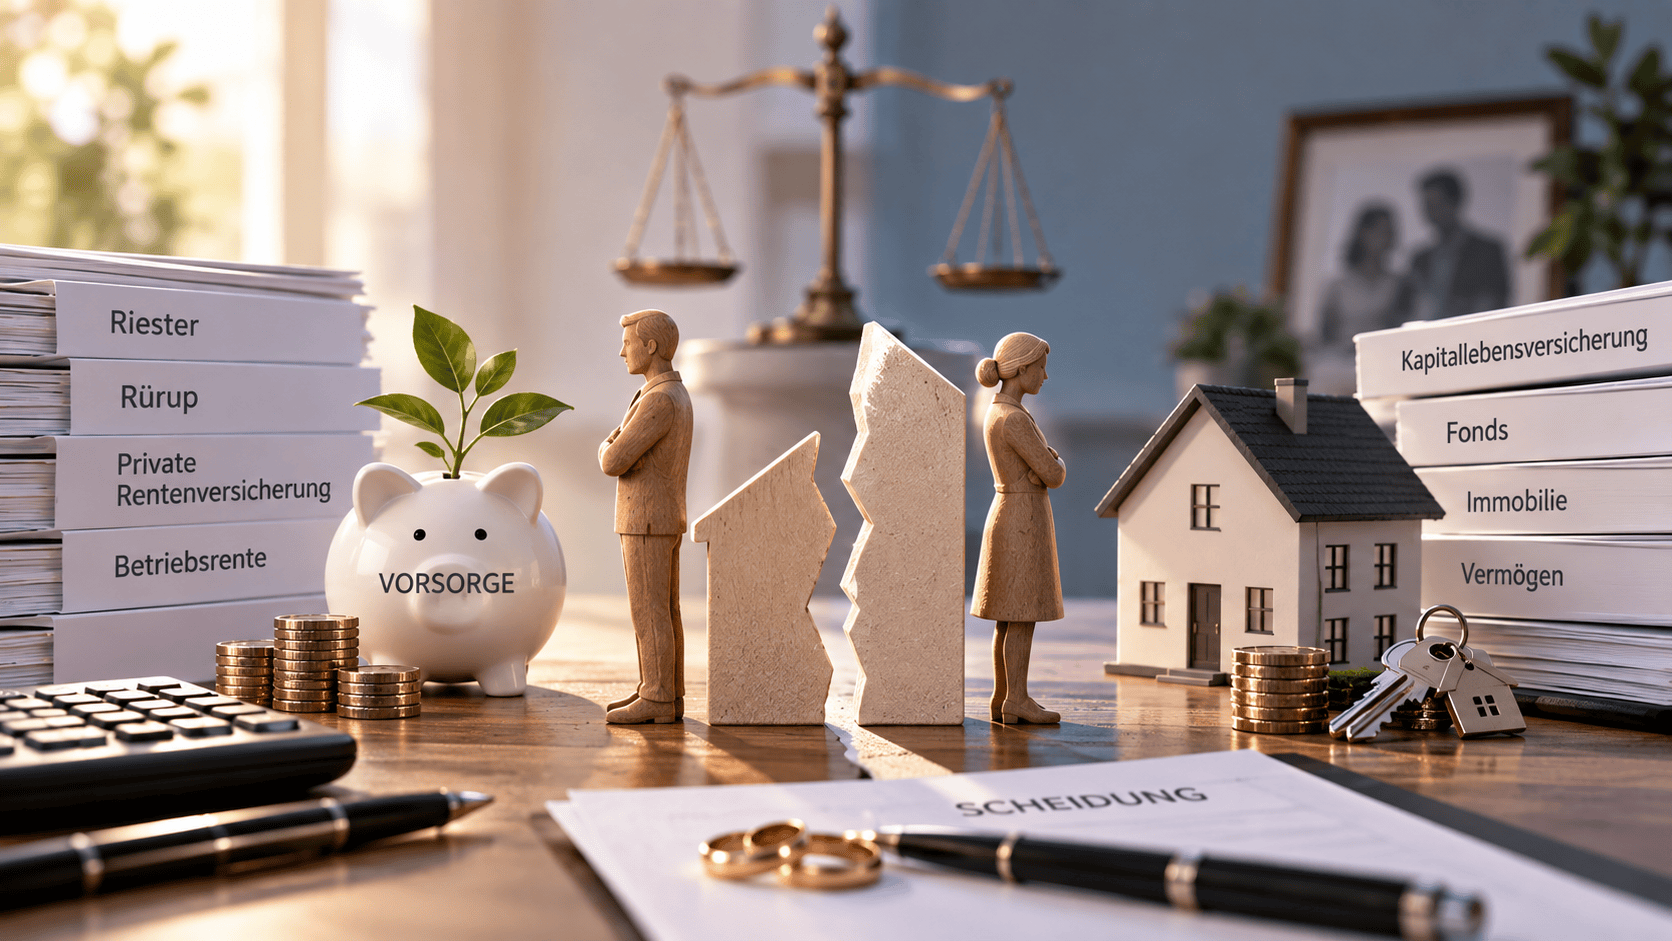
- Riester und Rürup: Rentenförmige private Rentenversicherungen werden bei einer Scheidung hälftig zwischen den Ehegatten geteilt.
- Kapitallebensversicherung ausgenommen: Diese fällt in der Regel nicht in den Versorgungsausgleich, sondern in den Zugewinnausgleich, ebenso wie ein gemeinsames Haus.
- Nur die Ehezeit zählt: Ausgeglichen werden nur die während der Ehe erworbenen Anteile einer Altersvorsorge, nicht der gesamte Kapitalwert eines Vertrags.
- Verzicht ist möglich: Ehepaare können den Versorgungsausgleich durch notariellen Ehevertrag ganz oder teilweise ausschließen.
- Ablauf erfolgt automatisch: Das Familiengericht prüft den Versorgungsausgleich bei Scheidungen ab drei Ehejahren von Amts wegen, ein gesonderter Antrag ist nicht nötig.
Was der Versorgungsausgleich mit privater Altersvorsorge zu tun hat
Der Versorgungsausgleich ist die gesetzlich vorgeschriebene Teilung aller während der Ehezeit erworbenen Rentenanwartschaften. Er betrifft nicht nur die gesetzliche Rente, sondern auch Beamtenpensionen, Betriebsrenten und bestimmte Formen der privaten Vorsorge. Grundlage ist das Versorgungsausgleichsgesetz (VersAusglG), das am 1. September 2009 in Kraft trat und die frühere Regelung in § 1587 ff. BGB abgelöst hat. Ziel der Regelung ist, dass beide Ehegatten unabhängig vom Alter wirtschaftlich gleichgestellt in den Ruhestand gehen, egal wer während der Ehe erwerbstätig war und wer die Kindererziehung übernommen hat. Ohne diesen Ausgleich würde vor allem der Ehegatte mit geringeren eigenen Ansprüchen ein höheres Risiko für Altersarmut tragen.
Welche private Altersvorsorge wird ausgeglichen?
Riester-Renten und Rürup-Renten unterliegen unabhängig von der späteren Auszahlungsform dem Versorgungsausgleich. Das gilt auch dann, wenn der Vertrag später als Kapitalleistung ausgezahlt werden soll, denn entscheidend ist die Zertifizierung nach dem Altersvorsorgeverträge-Zertifizierungsgesetz. Private Rentenversicherungen, die auf eine lebenslange Rentenzahlung ausgerichtet sind, fallen ebenfalls in den Versorgungsausgleich. Auch die Betriebsrente zählt dazu, meist in Form einer internen Teilung direkt beim Arbeitgeber oder der Pensionskasse.
Welche Verträge bleiben außen vor?
Klassische Kapitallebensversicherungen, die auf eine einmalige Auszahlung ausgelegt sind, zählen in der Regel nicht zum Versorgungsausgleich. Sie werden stattdessen über den Zugewinnausgleich erfasst, also über die Vermögensbilanz der Ehe, zu der neben Konten oft auch ein Haus oder andere größere Anschaffungen gehören. Fondsgebundene Versicherungen ohne feste Rentenzusage folgen meist derselben Logik. Bei einer Vielzahl von Vertragsarten lohnt sich eine genaue Prüfung, denn die vertragliche Ausgestaltung entscheidet über die rechtliche Einordnung.
Interne und externe Teilung
Bei der Aufteilung unterscheidet das Gesetz zwei Wege. Bei der internen Teilung entsteht für den ausgleichsberechtigten Ehegatten ein eigenes Anrecht beim selben Versorgungsträger, bei dem der Ex-Partner versichert ist. Bei der externen Teilung wird der Ausgleichswert auf einen anderen Versorgungsträger übertragen, etwa auf das Rentenkonto der gesetzlichen Rentenversicherung oder einen neuen privaten Vertrag. Die externe Teilung kommt nur in bestimmten, gesetzlich vorgesehenen Fällen zum Tragen, etwa wenn sich die Ehegatten darauf einigen oder wenn der Versorgungsträger sie verlangt. Unterhalb einer jährlich neu festgelegten Bagatellgrenze findet nach § 18 VersAusglG gar kein Ausgleich statt, weil der Aufwand eines Verfahrens in keinem Verhältnis zum geringen Betrag stünde.
Wie die Berechnung in der Praxis abläuft
Die Versorgungsträger ermitteln zunächst den Wert des jeweiligen Anrechts, das während der Ehezeit aufgebaut wurde. Als Ehezeit gilt der Zeitraum vom Beginn des Monats der Eheschließung bis zum Ende des Monats vor Zustellung des Scheidungsantrags. Dazu verschickt das Gericht Formulare, mit denen beide Ehegatten ihre Vorsorgeverträge und Rentenkonten offenlegen müssen. Fehlerhafte oder unvollständige Angaben in diesen Formularen können die spätere Rente beider Seiten beeinflussen, weshalb eine sorgfältige und vollständige Auskunft wichtig ist. Anschließend wird für jedes einzelne Anrecht getrennt ermittelt, welcher Ehegatte den höheren Wert aufgebaut hat. Die Hälfte der Differenz überträgt das Gericht per Beschluss an den anderen Ehegatten. Bestehen mehrere Verträge, etwa eine gesetzliche Rente mit eigenen Rentenpunkten und zusätzlich eine Riester-Rente, wird jedes Anrecht einzeln geteilt und nicht miteinander verrechnet. Für den ausgleichspflichtigen Ehegatten kann die Höhe der zu erwartenden Rente nach dem Versorgungsausgleich spürbar sinken, weshalb eine ergänzende private Altersvorsorge nach der Scheidung überprüft werden sollte.
Ein Beispiel verdeutlicht den Ablauf. Ein Ehemann hat während der Ehezeit zusätzlich zu seiner gesetzlichen Rente eine Rürup-Rente mit einem Kapitalwert von 30.000 Euro aufgebaut, seine Partnerin hatte in dieser Zeit keinen vergleichbaren privaten Vertrag. Beim Versorgungsausgleich erhält die Ehefrau ein eigenes Anrecht in Höhe der Hälfte dieses Kapitalwerts, entweder beim selben Anbieter oder über eine externe Teilung.
Billigkeitsprüfung
Ein Versorgungsausgleich findet ausnahmsweise nicht statt, wenn er im Einzelfall grob unbillig wäre; liegt ein Härtefall vor, kann das Gericht dabei auch die konkrete Folge des Versorgungsausgleichs prüfen. Eine solche Billigkeitsprüfung kann auch bei vermögenden Ehegatten erfolgen, etwa wenn der ausgleichsberechtigte Partner bereits über ein Vermögen verfügt, das seine Altersversorgung vollständig absichert, während der ausgleichspflichtige Ehegatte selbst dringend auf seine Anrechte angewiesen ist. Die bloße Tatsache, dass eine Seite mehr verdient hat, reicht für eine grobe Unbilligkeit allerdings nicht aus.
Besonderheiten bei Beamten
Beamtinnen und Beamte erhalten im Alter regulär eine Beamtenpension und keine gesetzliche Rente. Beim Versorgungsausgleich können sie ihre während der Ehe erworbenen Rentenpunkte aus der gesetzlichen Rentenversicherung deshalb nicht direkt an den Ex-Partner weitergeben, sondern die Beamtenversorgung wird eigenständig bewertet und ausgeglichen. Der ausgleichsberechtigte Ehegatte erhält dadurch häufig eine eigene Anwartschaft in der gesetzlichen Rentenversicherung. Für einen späteren eigenen Rentenanspruch muss dort die allgemeine Wartezeit von 60 Monaten erfüllt sein. Fehlt diese Zeit noch, lässt sie sich durch freiwillige Beiträge zur gesetzlichen Rentenversicherung auffüllen.
Mütterrente und ihre Auswirkung auf den Versorgungsausgleich
Für vor 1992 geborene Kinder wurde die Kindererziehungszeit in der gesetzlichen Rente in zwei Schritten angehoben. Die Mütterrente I erhöhte die Rentenansprüche 2014 um 1,0 Entgeltpunkte pro Kind, die Mütterrente II brachte 2019 zusätzlich 0,5 Entgeltpunkte pro Kind. Solche gesetzlichen Änderungen an den Rentenanwartschaften können unter bestimmten Voraussetzungen auch rückwirkend zu einer Abänderung eines bereits abgeschlossenen Versorgungsausgleichs führen, wenn sich der Wert eines Anrechts dadurch wesentlich verändert.
Ausschluss des Versorgungsausgleichs durch Ehevertrag
Ehegatten können den Versorgungsausgleich vertraglich anpassen oder vollständig ausschließen. Ein solcher Ehevertrag muss notariell beurkundet werden und unterliegt der richterlichen Inhaltskontrolle, damit kein Partner unangemessen benachteiligt wird. Gerade bei größeren Vermögensunterschieden oder bei Selbstständigen mit eigener Altersvorsorge über ein Versorgungswerk empfiehlt sich eine frühzeitige vertragliche Regelung, um spätere Streitigkeiten zu vermeiden. Ein pauschaler Verzicht auf jeden Ausgleich ist möglich, wird vom Gericht aber genau geprüft, wenn dadurch ein Ehegatte im Alter deutlich schlechter dasteht.
Steuerliche Aspekte bei der Teilung
Bei der externen Teilung von Riester- oder Rürup-Verträgen bleibt die staatliche Förderung in der Regel erhalten, solange das übertragene Kapital wieder in einen zertifizierten Vertrag oder in die gesetzliche Rentenversicherung fließt. Eine schädliche Verwendung mit Rückforderung der Zulagen liegt in diesen Fällen nicht vor. Bei Unsicherheiten zur konkreten steuerlichen Behandlung im Einzelfall ist eine Abstimmung mit dem Versorgungsträger und gegebenenfalls dem Steuerberater sinnvoll.
Fazit
Private Altersvorsorge ist bei einer Scheidung kein Randthema, sondern für viele Menschen ein zentraler Bestandteil des Versorgungsausgleichs. Riester-Renten, Rürup-Renten und rentenförmige Versicherungen werden geteilt, Kapitallebensversicherungen und ein gemeinsames Haus laufen meist über den Zugewinnausgleich. Die Neuausrichtung der eigenen Altersvorsorge ist nach einer Scheidung deshalb für die meisten Ehegatten notwendig, unabhängig davon, ob sie ausgleichsberechtigt oder ausgleichspflichtig sind. Weil die Einordnung einzelner Verträge im Detail kompliziert sein kann und erhebliche Auswirkungen auf die Rentenansprüche beider Ehegatten hat, lohnt sich eine anwaltliche Prüfung der eigenen Unterlagen. Die Rechtsanwälte für Familienrecht der KGH Anwaltskanzlei sind der richtige Ansprechpartner für Paare in Nürnberg, Fürth und Bamberg und begleiten Sie durch das Scheidungsverfahren. Nehmen Sie Kontakt auf, um in einem unverbindlichen Erstgespräch zu klären, welche Ihrer Altersvorsorgeverträge betroffen sind.